IHSG Anjlok 11,57% Setelah Usulan MSCI: Apa yang Dipersoalkan dan Bagaimana Para Pihak Menanggapi
MSCI mengusulkan penurunan status pasar saham Indonesia ke standalone, memicu IHSG anjlok 11,57% dan rupiah tembus 18.000. Artikel ini membandingkan argumen MSCI dan pemerintah, estimasi dana keluar, serta jadwal keputusan hingga Juni 2027.
Data diperbarui sampai 22 Oktober 2026.
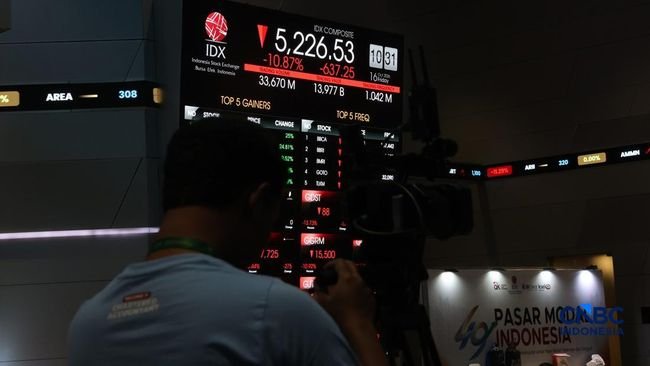
Pada Jumat, 16 Oktober 2026, perdagangan di Bursa Efek Indonesia dihentikan sementara ketika IHSG turun sekitar 8 persen. Penghentian itu tidak mencegah penurunan berlanjut, dan indeks ditutup turun 11,57 persen. The New York Times mencatatnya sebagai penurunan harian terbesar sejak krisis 1998. Pada hari yang sama, rupiah menembus 18.000 per dolar AS.
Pemicunya adalah pengumuman MSCI sehari sebelumnya, 15 Oktober. Penyedia indeks global itu membuka konsultasi atas usulan memindahkan klasifikasi Indonesia dari emerging market ke standalone market. Pada 19 Oktober, IHSG sempat turun lebih dari 5 persen dan ditutup turun 3,6 persen. Reuters mencatat penurunan dua sesi itu lebih curam daripada sesi mana pun pada 1998, dengan indeks menyentuh level terendah dalam enam tahun.
Apa arti status standalone
Banyak dana investasi global mengikuti indeks MSCI, dan dana pasif wajib menjual saham yang keluar dari indeks. Status standalone berarti saham Indonesia keluar dari semua indeks komposit global dan regional MSCI. Reuters menyebut kelompok standalone mencakup Lebanon dan Zimbabwe. NYT mencatat Indonesia akan menjadi satu-satunya pasar Asia dengan status itu. Bobot Indonesia di indeks MSCI Emerging Markets sekitar 0,43 persen.
Usulan ini lebih berat dari peringatan Januari 2026, ketika MSCI baru mempertimbangkan penurunan satu tingkat ke frontier market. Menurut NYT, MSCI menilai status frontier tidak cukup menggambarkan besarnya masalah. Menko Airlangga Hartarto menyebut pengumuman datang lebih cepat dari ekspektasi, karena MSCI sebelumnya menjanjikan November.
Yang dipersoalkan MSCI
MSCI menyebut dua kekhawatiran utama soal investabilitas, yaitu struktur kepemilikan saham yang masih buram dan dugaan perdagangan terkoordinasi. MSCI mengakui sejumlah reformasi yang sudah berjalan: publikasi kepemilikan di atas 1 persen, klasifikasi investor yang lebih rinci, pengumuman konsentrasi kepemilikan tinggi (HSC), dan kenaikan batas minimum free float. Namun hasilnya dinilai belum konsisten dan bukti penegakan hukum yang memadai belum terlihat.
Dokumen konsultasi juga memuat isu aksesibilitas, misalnya informasi emiten yang tidak selalu tersedia dalam bahasa Inggris dan keterbatasan pasar valuta asing. Rilis MSCI tidak merinci berapa emiten, berapa porsi kapitalisasi, atau transaksi mana yang masih bermasalah setelah penyesuaian indeks.
Analis Goldman Sachs meringkas implikasinya: untuk menghindari reklasifikasi, otoritas perlu menunjukkan bukti bahwa reformasi dijalankan konsisten dan memperbaiki fungsi pasar.
Hitungan dana yang bisa keluar
Estimasi dana pasif relatif berdekatan karena penjualannya otomatis mengikuti indeks. Goldman Sachs menaksir sekitar US$5,6 miliar, setara 18 hari rata-rata volume transaksi konstituen indeks. JPMorgan menaksir US$4,8 miliar, dan kisaran beberapa bank berada di US$3 sampai 6 miliar. IDXChannel menghitung sekitar US$4,3 miliar dari aset pasif acuan MSCI Emerging Markets sekitar US$1 triliun dikali bobot Indonesia 0,43 persen.
Estimasi dana aktif jauh lebih lebar karena keputusan menjual ada pada masing-masing manajer. Goldman mencatat dana aktif yang memakai indeks MSCI sebagai tolok ukur memegang lebih dari US$8 miliar saham Indonesia, tetapi penjualannya bersifat pilihan. UBS menambahkan US$15 miliar dari dana aktif ke US$4 miliar dana pasif, sehingga totalnya US$19 miliar. Angka ini adalah skenario terburuk, bukan dana yang sudah keluar. Goldman juga menyebut tambahan sekitar US$2,7 miliar jika FTSE Russell ikut menurunkan status.
Sebagai perbandingan, US$5,6 miliar sekitar 1 persen dari kapitalisasi pasar US$589 miliar yang dikutip OJK. Analis S&P Global Ratings, Rain Lin, menilai arus keluar tambahan mungkin terjadi, tetapi tidak diperkirakan cukup besar untuk menaikkan biaya pembiayaan secara material. Ia menyoroti risiko lain, yaitu turunnya kepercayaan investor dan penularan sentimen ke pasar obligasi pemerintah serta investasi asing langsung.
Tekanan jual sudah berjalan sebelum pengumuman. Reuters mencatat asing menjual bersih saham Indonesia sekitar US$4,88 miliar sejak awal 2026, berpotensi menjadi arus keluar tahunan terbesar dalam sedikitnya 16 tahun. NYT mencatat bursa Jakarta turun hampir 40 persen sepanjang tahun ini.
Cara para pihak membaca situasi ini
Analis pasar yang menekankan tata kelola menilai persoalannya ada di struktur dan penegakan aturan. Analis Mirae Asset menyebut pengumuman MSCI dipicu lemahnya penegakan hukum dan dugaan manipulasi perdagangan. Seorang spesialis ASEAN di Aletheia Capital menilai denda yang dijatuhkan adalah langkah positif, tetapi mendesak tindakan langsung terhadap pelaku pasar ternama yang terlibat penyalahgunaan. Analis lain menekankan bahwa yang disorot adalah kualitas tata kelola dan tingkat investabilitas, bukan ukuran pasar.
OJK dan BEI menegaskan reformasi terus berjalan dan menyoroti kekuatan pasar. OJK menyebut kapitalisasi sekitar US$589 miliar, 31,1 juta investor, serta pertumbuhan pendapatan emiten 15,9 persen dan laba bersih 16,3 persen dalam 12 bulan hingga Juni 2026. Sebelumnya BEI menyebut pengumuman MSCI tidak terduga dan memicu kepanikan pasar.
Pemerintah membedakan sentimen dari fundamental. Airlangga menyebut yang bermain saat ini adalah faktor sentimen, dan pada 21 Oktober menyebut isu MSCI sebagai riak yang tidak mengganggu perekonomian secara keseluruhan. Pemerintah menyiapkan Rp31,8 triliun untuk bansos dan insentif hingga akhir tahun. Menkeu Suahasil Nazara menyatakan penanganan isu ini berada di ranah OJK dan mendukung pengawasan perdagangan. Pejabat Kemenkeu juga mewaspadai dampaknya: penurunan status berpotensi menekan rupiah, memperlebar defisit APBN, dan menaikkan biaya pembiayaan.
Presiden Prabowo Subianto pada 21 Oktober menyatakan Indonesia tidak takut, menyebut MSCI hendak menakut-nakuti, dan membuka kemungkinan penghematan besar-besaran jika diperlukan.
BI menyatakan pelemahan rupiah masih sejalan dengan mata uang kawasan dan menyebut cadangan devisa US$146,3 miliar pada akhir September.
Media internasional menambahkan faktor lain. Reuters menulis investor makin gelisah soal kesehatan fiskal dan otonomi bank sentral. NYT mencatat kekhawatiran pada pergantian pejabat ekonomi senior dan kebijakan populis yang menekan keuangan negara.
Argumen yang menekankan tata kelola berfokus pada mekanisme pasar saham, sedangkan argumen yang menekankan fundamental berfokus pada kondisi ekonomi secara keseluruhan. Keduanya merujuk data yang berbeda, sehingga tidak otomatis saling membantah.
Perkembangan sejak 16 Oktober
IHSG ditutup naik 0,94 persen ke 5.328,36 pada 21 Oktober, tetapi asing masih mencatat jual bersih sekitar Rp528 miliar. Pada pembukaan 22 Oktober indeks turun 1,51 persen ke 5.247,98. CNBC Indonesia mencatat pembukaan turun 2,09 persen, selisih yang berasal dari waktu pencatatan. Penjualan oleh investor global dilaporkan sudah berlangsung 11 hari berturut-turut.
Di pasar uang, BI menahan BI-Rate di 5,75 persen dan menaikkan suku bunga fasilitas simpanan menjadi 5,00 persen pada 20 sampai 21 Oktober. BI mengintervensi lewat NDF offshore, transaksi spot dan DNDF, serta pembelian SBN di pasar sekunder. Imbal hasil SBN 10 tahun naik ke 7,446 persen, dan rupiah diproyeksikan bergerak Rp18.000 sampai Rp18.090 pada 22 Oktober.
OJK mempercepat delapan program prioritas, termasuk kenaikan bertahap free float minimum menjadi 15 persen, transparansi kepemilikan di atas 1 persen, dan penyesuaian bobot saham HSC di IHSG. OJK dan BEI bertemu investor institusional global pada 20 Oktober. BEI mengeluarkan saham HSC dari perhitungan IHSG, yang mencakup sekitar 18 persen bobot indeks, dan menyatakan akan meminta klarifikasi MSCI soal dasar usulan tersebut.
Jadwal dan hal yang akan dibaca pasar
MSCI menerima masukan sampai 30 April 2027 dan menjadwalkan keputusan final paling lambat 30 Juni 2027. Satu laporan menyebut MSCI Index Review November 2026 sebagai titik pantau antara, tetapi jadwal resmi keputusan final adalah Juni 2027. Menurut NYT, MSCI akan melanjutkan usulan kecuali konsultasi menemukan bukti jelas perbaikan tata kelola dan fungsi pasar.
Hal yang diperkirakan menjadi bahan penilaian pasar:
- Perkara penegakan terhadap pelaku besar yang terbuka untuk publik
- Hasil nyata kenaikan free float dan perlakuan saham HSC pada likuiditas serta pembentukan harga
- Arah arus asing, rupiah, dan imbal hasil SBN
- Langkah penyedia indeks lain seperti FTSE Russell
Ayo berdiskusi, teman-teman alumni
Topik ini dilihat dari banyak sisi, dan kita punya latar belakang yang beragam: ada yang bekerja di sekuritas, bank, atau regulator, ada yang menjalankan usaha, ada juga yang berinvestasi secara pribadi. Pengalaman dan pengamatan dari lapangan akan melengkapi data di atas.
Beberapa pertanyaan untuk dibahas di kolom komentar:
- Dari sisi pelaku pasar, langkah mana yang paling memengaruhi kepercayaan investor: penegakan hukum, keterbukaan kepemilikan, atau kenaikan free float?
- Bukti seperti apa yang menurut kalian cukup bagi MSCI untuk mempertimbangkan ulang usulannya sebelum Juni 2027?
- Bagaimana rupiah di kisaran 18.000 dan perubahan suku bunga terasa di bidang kerja atau usaha kalian?
Silakan bagikan pandangan dari sudut mana pun, dan cantumkan sumber data jika ada agar diskusinya mudah dirujuk. Mari saling menghargai perbedaan pendapat dan menjaga diskusi tetap berbasis fakta.
Catatan sumber
Artikel utama
- The New York Times (Sui-Lee Wee), Indonesian Stocks Plunge on Threat to Drop Market From Major Indexes, 16 Oktober 2026.
Pasar saham, rupiah, dan obligasi
- Reuters (lewat Kontan English), Indonesian Exchange Seeks to Calm Market after Record Two-Day Rout, 19 Oktober 2026.
- Reuters (lewat NST), Indonesian stocks slide to six-year low as MSCI warning weighs, 19 Oktober 2026.
- Reuters (lewat Investing.com), Panic selling hits Indonesian markets on MSCI expulsion threat, 19 Oktober 2026.
- CNBC, Indonesian stocks plunge to six-year low as MSCI downgrade fears mount, 19 Oktober 2026.
- Bareksa, OJK Respons Ancaman MSCI Ubah Status Indonesia Jadi Standalone, IHSG Trading Halt, 16 Oktober 2026.
- Antara, Bank Indonesia vows intervention as rupiah hits 18,000 per US dollar, 16 Oktober 2026.
- Kompas.id, Imbas MSCI, Rupiah Tembus Rp 18.000, 16 Oktober 2026.
- Industry.co.id, Analisa dan Prediksi IHSG 22 Oktober 2026, 22 Oktober 2026.
- Bloomberg Technoz, Prediksi Analis: IHSG Bergerak Sideway Cenderung Melemah Hari Ini, 22 Oktober 2026.
- Medcom, IHSG Dibuka Melemah, 3 Saham Ini Direkomendasikan Masuk Radar, 22 Oktober 2026.
- CNBC Indonesia, Breaking! IHSG Dibuka Anjlok 2%, 22 Oktober 2026.
- investor.id, IHSG Berpeluang Naik Lagi, tapi Ada Ganjalan, 22 Oktober 2026.
- Sultramedia, Rupiah Menghadapi Tekanan dan Bergerak di Rentang Rp18.000, 22 Oktober 2026.
Estimasi dana keluar
- Investortrust, Jika Indonesia ke Standalone, Dana Asing Keluar Bisa Tembus US$19 Miliar, 19 Oktober 2026.
- Kompas.com, MSCI Ancam Turunkan Status RI, Segini Potensi Dana Asing yang Keluar, 19 Oktober 2026.
- Sultramedia (mengutip Detik Finance dan Reuters), MSCI Ancam Turunkan Status Pasar Indonesia, Dana Asing Terancam Keluar, 20 Oktober 2026.
- Kontan, Indonesia Terancam Masuk Standalone, Dana Asing Diprediksi Menguap US$ 3 Miliar, 16 Oktober 2026.
- IDXChannel, Ancaman Standalone Market, Dana Asing Berpotensi Keluar hingga USD4,3 Miliar, Oktober 2026.
- BigGo Finance (data Goldman Sachs), MSCI Proposes Reclassifying Indonesia to Standalone Market Status, Oktober 2026.
- Stockbit Snips, MSCI Buka Peluang Downgrade Status Indonesia ke Standalone Market, Oktober 2026.
Alasan MSCI, respons OJK dan BEI
- CNN Indonesia, OJK Respons MSCI Buka Konsultasi Turunkan Status Pasar RI, 16 Oktober 2026.
- CNBC Indonesia, Sikap Keras MSCI: Benarkah Bursa RI Seburuk Itu Dibanding Negara Lain?, 16 Oktober 2026.
- Detik, MSCI Soroti Masalah Bahasa-Transparansi Pasar Modal RI, 18 Oktober 2026.
- Bisnis.com, OJK Kumpulkan Investor Institusional Global, Redam Gejolak Isu MSCI, 21 Oktober 2026.
- Akurat, OJK Kejar Transparansi Pasar Modal RI, Ini 8 Agenda Reformasinya, 21 Oktober 2026.
- Berita Moneter, Diteror MSCI, OJK Geber Reformasi: Transparansi 1% dan Free Float 15%, 21 Oktober 2026.
- Katadata, Kebakaran di Pasar Modal, Kala Reformasi Bursa Diuji MSCI, Oktober 2026.
- The Diplomat, Indonesian Stock Exchange Plunges After Fresh MSCI Downgrade Threat, Oktober 2026.
- Reuters (lewat Kontan English), Indonesia Battles to Stabilise Market after MSCI Expulsion Threat, Oktober 2026.
Pemerintah dan Bank Indonesia
- Kontan, MSCI Picu Sentimen Pasar, Airlangga Sebut Fundamental Ekonomi RI Masih Kuat, 17 Oktober 2026.
- Suara.com, Kemenkeu Ungkap Dampak Pasar Saham RI Jika Diturunkan MSCI, 20 Oktober 2026.
- CNN Indonesia, Kemenkeu Waspadai Efek MSCI, Defisit APBN Berisiko Melebar, 21 Oktober 2026.
- Investortrust, Menko Airlangga: Ada Riak MSCI, Ekonomi Makro Indonesia Tetap Positif, 21 Oktober 2026.
- CNBC Indonesia, Respons MSCI Potensi Downgrade Bursa RI, Prabowo: Indonesia Tak Takut, 21 Oktober 2026.
- Beritasatu, Presiden Prabowo: Saya Tidak Takut MSCI, 21 Oktober 2026.
- Warta Ekonomi, Pasar Saham RI Disorot MSCI, Suahasil Minta OJK Jaga Transparansi dan Pengawasan, 22 Oktober 2026.
Tanggapan
Berita Lainnya
15 Oktober 2026
Karhutla 2026: Saat Kemarau El Niño, Lahan Gambut, dan Lemahnya Pencegahan Bertemu dalam Satu Musim
14 Oktober 2026
Pakan di Balik Ikan Budidaya: Saat Solusi Overfishing Memunculkan Tekanan Baru di Laut
5 Mei 2026